Chargeback em compra feita por IA é a contestação que o titular do cartão abre quando um agente de IA comprou em nome dele algo que ele diz não ter pedido: item, tamanho, valor ou momento errados. A loja pode ter entregado o pedido como recebeu e, mesmo assim, perder a venda na disputa.
O tema ganhou um documento técnico em 13 de outubro de 2026. Nos Estados Unidos, a American Express publicou o framework Intent Intelligence, que registra a intenção de compra autorizada pelo cliente antes de o agente pagar. Em outubro de 2026, o framework não tinha nenhuma integração ativa, e a proteção prometida para esse tipo de compra (Agent Purchase Protection) ainda não estava disponível. Fonte: American Express, publicação do framework Intent Intelligence em 13/10/2026, com status confirmado à Digital Commerce 360 em 16/10/2026.
Para o lojista brasileiro, a novidade americana funciona como aviso antecipado. Quem vende no cartão parcelado e no Pix já pode guardar hoje o que vai pesar numa contestação de compra feita por agente: o pedido completo, os registros técnicos e a confirmação do cliente.
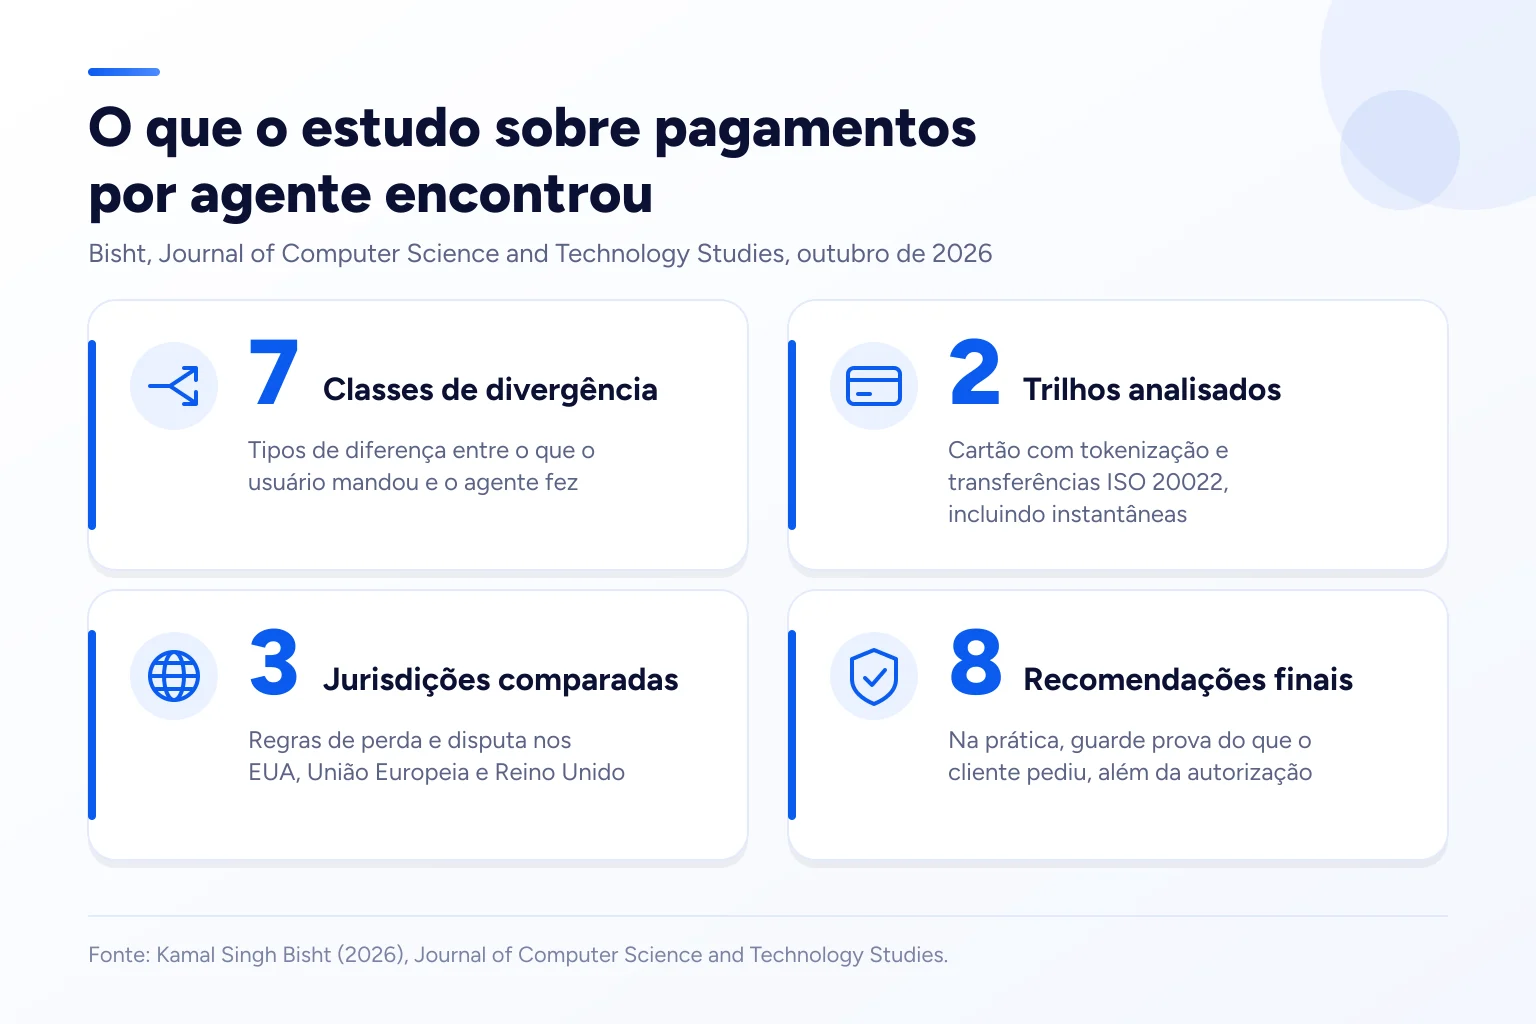
- 7 Classes de divergência: Tipos de diferença entre o que o usuário mandou e o agente fez
- 2 Trilhos analisados: Cartão com tokenização e transferências ISO 20022, incluindo instantâneas
- 3 Jurisdições comparadas: Regras de perda e disputa nos EUA, União Europeia e Reino Unido
- 8 Recomendações finais: Na prática, guarde prova do que o cliente pediu, além da autorização
Fonte: Kamal Singh Bisht (2026), Journal of Computer Science and Technology Studies.
Quem responde pelo chargeback em compra feita por IA?
Pelas regras atuais de cartão nos Estados Unidos, na União Europeia e no Reino Unido, o erro do agente tende a virar um pagamento autorizado no sentido legal, o que o deixa fora das proteções mais fortes ao consumidor. No cartão, parte da perda ainda pode ser recuperada por disputa, e a disputa chega à loja como chargeback.
Essa é a conclusão de Kamal Singh Bisht, em artigo publicado em outubro de 2026 no Journal of Computer Science and Technology Studies. O autor analisou pagamentos iniciados por agentes em duas famílias de trilhos: cartão e transferências no padrão ISO 20022, incluindo esquemas instantâneos como FedNow e RTP. Ele definiu sete classes de divergência entre o que o usuário mandou e o que o agente fez. Fonte: Bisht, Below the mandate, Journal of Computer Science and Technology Studies, outubro de 2026, análise de regras de cartão e transferências nos EUA, UE e Reino Unido.
O ponto central do estudo é uma lacuna. Os mecanismos atuais mostram bem que o cliente deu autoridade a um agente, mas dizem pouco sobre se aquele pagamento específico bateu com o que ele queria. Nas transferências do tipo “push”, a recuperação quase não existe, e um pagamento desviado por instrução injetada no agente não tem cobertura clara em nenhum esquema analisado (mesma fonte). O limite: é uma análise de regras, sem dados de casos reais, e não inclui o Brasil.
O consumidor também não sabe a quem culpar. Numa pesquisa da NMI, 34% disseram que culpariam o varejista se uma ferramenta de IA comprasse antes de estarem prontos, 24% o meio de pagamento e 62% o provedor de IA (era possível escolher mais de um). Fonte: NMI, Embedded Payments: Agentic Commerce Reality Check, divulgada em 26/08/2026, 1.000 adultos dos EUA.
Como funciona o Intent Intelligence da American Express?
O Intent Intelligence registra o que o cliente autorizou antes de o agente comprar e entrega esse registro ao emissor do cartão. Com ele, o banco pode conferir se o pedido bate com a instrução e usar a prova para aprovar, barrar fraude ou resolver disputa. A American Express descreve o processo em quatro etapas (mesma fonte da Digital Commerce 360).
- Criar e confirmar a intenção: o sistema captura o que o cliente quer comprar, onde o agente pode comprar e quanto pode gastar. O cliente confirma a identidade e aprova as instruções.
- Gerar a prova: sai um identificador da intenção e um token com os limites principais da compra.
- Limitar a credencial: o agente usa o token para obter uma credencial digital de pagamento presa àquelas instruções, no lugar do número real do cartão.
- Aplicar na transação: o identificador e o token ajudam a checar se cada pedido de pagamento corresponde ao que foi autorizado.
O cliente pode definir teto de gasto, data de validade, lojas preferidas e gatilhos, como comprar quando o produto voltar ao estoque. A American Express publicou o padrão para outras empresas adotarem, sem lançar função nova.
As bandeiras seguem na mesma direção. A Visa lançou o Intelligent Commerce em 30 de abril de 2025, com APIs e cartões tokenizados que confirmam que o agente escolhido pode agir em nome do cliente, e o cliente define os limites. Fonte: Visa, comunicado do Visa Intelligent Commerce, 30/04/2025. A Mastercard lançou no mesmo mês o Agent Pay, para agentes concluírem compras em nome do usuário. Fonte: Mastercard, anúncio do Agent Pay, abril de 2025. Para entender como esses padrões conversam com protocolos de checkout, veja o guia sobre o universal commerce protocol do Google e o que a loja já pode preparar.
Por que o consumidor tem medo de deixar o agente pagar?
O medo principal é de erro e de gasto fora do combinado. Na pesquisa da NMI com 1.000 adultos dos Estados Unidos, 58% temem que o agente compre item, tamanho, cor ou marca errados, e 60% temem que ele gaste mais do que pretendiam (mesma fonte da NMI).
O uso real ainda é pequeno. Só 11% dos entrevistados já usaram IA para concluir uma transação, apenas 10% dariam controle total da compra a ela, e 70% dizem que precisam revisar ou cancelar a decisão antes do pagamento (mesma fonte). Outros 69% não confiam na IA para processar pagamentos com segurança.
Esses números ajudam a desenhar a operação. Se sete em cada dez querem revisar antes de pagar, uma etapa de confirmação do pedido pelo cliente reduz a chance de arrependimento e, ao mesmo tempo, gera a prova que falta numa contestação. A discussão sobre se a loja deve aceitar esse tipo de pedido está no texto agentes de IA no e-commerce devem poder comprar na sua loja?
O que muda para a loja brasileira com cartão parcelado e Pix
No Brasil, nenhum dos padrões de intenção citados aqui tinha uso confirmado em lojas até outubro de 2026. O risco, porém, já existe para quem recebe pedidos gerados por automação, e ele muda conforme o meio de pagamento escolhido pelo cliente.
No cartão, inclusive no parcelado, o cliente pode contestar junto ao emissor, e a loja precisa provar que a venda foi legítima. No Pix, a lógica se aproxima das transferências “push” que o estudo de Bisht analisou: o dinheiro sai por ordem do pagador. O estudo não tratou do Pix, então a comparação é uma inferência. Ainda assim, ela sugere que o cliente insatisfeito com compra de agente via Pix tende a procurar a loja diretamente. Há mais sobre esse fluxo no guia de Pix com IA e compras feitas por agente.
Existe ainda o Código de Defesa do Consumidor. O direito de arrependimento do artigo 49 vale para compras fora do estabelecimento, o que inclui a internet, e independe de quem clicou no botão. Para a loja, oferecer esse caminho com rapidez costuma sair mais barato do que enfrentar a disputa.
Exemplo ilustrativo com a conta
Uma loja de calçados recebe um pedido de R$ 400 em quatro parcelas no cartão. O agente compra tamanho 40, e o cliente queria 38. Os valores a seguir são ilustrativos: custo do produto de R$ 180, frete de ida de R$ 25 e taxa de contestação de R$ 15 cobrada pelo intermediador.
- Se perder o chargeback sem reaver o par: a loja devolve os R$ 400 e fica com R$ 220 de prejuízo (180 + 25 + 15).
- Se oferecer troca no primeiro contato: paga frete reverso e novo envio, cerca de R$ 50, e mantém a venda.
A decisão razoável é abrir canal de troca rápida para pedidos identificados como de agente. Se o registro mostrar que o cliente confirmou o tamanho 40, a loja ainda tem prova para contestar.
Como a loja se protege da contestação de compra feita por agente?
A loja se protege guardando provas do que o cliente aprovou e criando um caminho de solução antes da disputa. Sem integração com bandeiras, a defesa possível hoje depende do pedido completo, dos registros técnicos e de uma confirmação do cliente com data e hora.
- Marque o pedido de agente. Identifique na origem o que veio de automação. O guia sobre como separar bots no e-commerce entre agente de cliente e fraude mostra os sinais.
- Guarde o pedido inteiro. Item, variação, quantidade, preço, frete e horário, sem sobrescrever em edições.
- Mantenha os logs técnicos. IP, identificação do agente quando houver, retorno do gateway e autenticação usada.
- Peça confirmação acima de um valor. E-mail ou WhatsApp com resumo do pedido antes do despacho, e guarde a resposta.
- Publique uma política para pedidos via agente. Diga como funciona troca, cancelamento e arrependimento quando a compra veio de IA.
- Responda rápido. Um canal de troca para esses pedidos evita que o cliente vá direto ao banco.
A pesquisa acadêmica aponta na mesma direção. Al Amin, Rabbi, Jaif e outros, em artigo de 2026 na Engineering Reports, propuseram ligar num único registro a identidade do agente, a autorização do usuário e o pagamento. O protótipo detectou todos os casos inseguros modelados. Fonte: Al Amin, Rabbi, Jaif e outros, Engineering Reports, setembro de 2026, protótipo testado em 10 ataques e 5 cenários simulados. O limite: foi feito em blockchain com pagamentos em stablecoin, em cenários simulados, e não com cartão ou Pix reais. A lição prática é a mesma do passo 2: prova solta vale pouco, prova ligada ao pagamento vale mais.
| Registro | O que ajuda a provar | Limite |
|---|---|---|
| Pedido completo com horário | Que a loja entregou o que foi pedido | Não prova o que o cliente queria |
| Logs técnicos e retorno do gateway | Origem automatizada e autorização do pagamento | Autorização não garante que bateu com a instrução |
| Confirmação do cliente por e-mail ou WhatsApp | Que o titular aprovou item, tamanho e valor | Exige etapa extra antes do despacho |
| Política publicada para pedidos via agente | Que regras de troca eram conhecidas | Não substitui direito de arrependimento do CDC |
| Prova de intenção da bandeira (futuro) | Instrução original autorizada pelo cliente | Sem integrações ativas em outubro de 2026 |
Elaboração EcomIA Brasil com base em American Express (Intent Intelligence, outubro de 2026) e Bisht (2026)
Quando a loja deve evitar pedido feito por agente de IA?
Vale segurar pedidos de agente quando a loja não consegue identificar a origem nem guardar provas, ou quando o produto não aceita troca. Itens personalizados, perecíveis e de alto valor sem confirmação do cliente concentram o risco de contestação sem defesa.
Nesses casos, uma regra simples ajuda: pedido de agente acima de um valor definido só é despachado após confirmação do cliente. Isso atrasa algumas entregas, mas evita enviar mercadoria que pode voltar como chargeback. Antes de liberar, confira em que ponto a operação está com o guia de maturidade em IA no e-commerce para agentes.
Nos próximos meses, observe três sinais. Primeiro, se a American Express anuncia integrações ativas e libera a Agent Purchase Protection. Segundo, se Visa e Mastercard trazem seus programas de agentes para emissores no Brasil. Terceiro, se adquirentes e intermediadores daqui passam a aceitar a prova de intenção como evidência em disputa.
Fontes deste guia
- NMI Research: Consumers Want AI to Help Them Shop, Not Control Their Spending
- Find and Buy with AI: Visa Unveils New Era of Commerce | Visa
- Kamal Singh Bisht (2026). Below the mandate: Agent-initiated transactions on card and ISO 20022 rails, A systematization of authorization, liability, and dispute risk. Journal of Computer Science and Technology Studies. DOI
- Md. Al Amin, Md. Fazlay Rabbi, Harique Rahman Jaif et al. (2026). Compositional Security for Blockchain‐Based Agentic Commerce: Cross‐Layer Binding, Predicate‐Constrained Settlement, and Evidence‐Linked Verification in AI‐Agent Payments. Engineering Reports. DOI
- Ponto de partida: American Express launches framework to verify AI shopping agent purchases
Como este guia foi feito: a equipe editorial EcomIA Brasil escreveu este texto com apoio de IA a partir das fontes listadas acima; todo número tem a fonte indicada ao lado.
Perguntas frequentes
Chargeback é a mesma coisa que estorno?
Não. O estorno é a devolução feita pela própria loja, por acordo com o cliente. O chargeback é a contestação aberta pelo titular junto ao banco emissor do cartão, que retira o valor da loja até a disputa ser resolvida.
O cliente pode desistir de uma compra feita por agente de IA?
Sim. O direito de arrependimento do artigo 49 do CDC vale para compras pela internet e não depende de quem finalizou o pedido. Oferecer esse caminho rápido costuma evitar que o cliente abra contestação no banco.
A loja pode recusar pedidos feitos por agentes de IA?
A loja pode definir regras próprias, como exigir confirmação do cliente antes do despacho em pedidos acima de certo valor. O mais seguro é deixar essas regras publicadas na política da loja e aplicá-las de forma igual a todos.
O Intent Intelligence da American Express já funciona no Brasil?
Não há uso confirmado. Em outubro de 2026, a própria American Express informou que o framework não tinha integrações ativas em nenhum lugar, e a proteção para compras de agentes ainda não estava disponível.